

El mercado logístico europeo está entrando en una fase más selectiva del ciclo, con una demanda que sigue mostrando solidez, pero cada vez más orientada hacia activos de mayor calidad y con mayores capacidades operativas, según la encuesta European Logistics Survey 2026 elaborada por BGRE, anteriormente Brookfield Properties, y Savills.
Este informa constata que el sentimiento general sigue siendo positivo, ya que un 38% de los usuarios afirma haber experimentado una mejora en las condiciones de negocio durante el último año y solo un 8% prevé un deterioro.
Al mismo tiempo, un 47% espera ampliar su superficie logística en los próximos uno a tres años, aunque un 54% también prevé dejar de utilizar al menos un inmueble, lo que evidencia un enfoque centrado en la optimización de carteras y la mejora de la calidad de los espacios, más que en el crecimiento por volumen.
Basado en las respuestas de más de 600 profesionales del sector logístico, el informe concluye que, aunque los procesos de toma de decisiones se han alargado, la demanda subyacente permanece intacta.
En lugar de reducir su actividad, los usuarios se muestran más exigentes y aprovechan los vencimientos y renovaciones de contratos para modernizar sus carteras, consolidar redes de distribución y trasladarse a instalaciones más productivas.
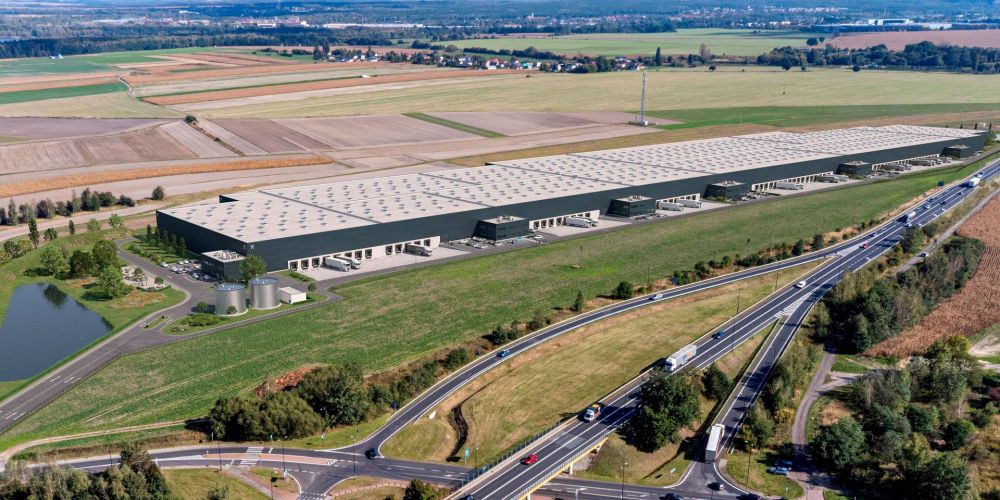
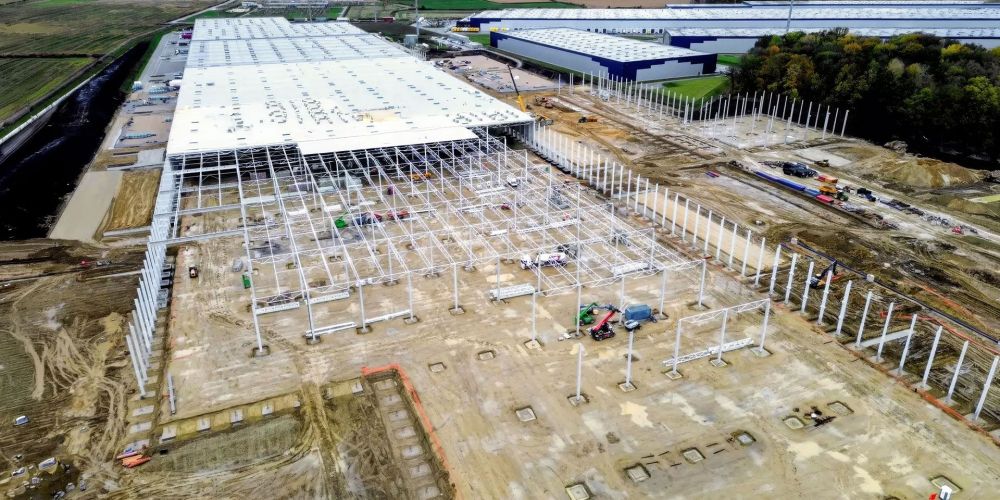
Como evidencia de esta búsqueda de calidad, cerca de la mitad de los usuarios se plantea ocupar superficie en instalaciones nuevas o en proyectos llave en mano, mientras que un 19% valora espacios ya existentes.
De manera particular, factores como la disponibilidad de potencia eléctrica, las especificaciones técnicas de los edificios, el acceso a mano de obra y la capacidad de adaptación de los inmuebles son cada vez más determinantes a la hora de definir qué constituye un espacio logístico prime.
La disponibilidad de energía emerge como un factor decisivo. El 89% de los usuarios prevé que sus necesidades energéticas aumenten y más de una cuarta parte afirma ya no disponer de la capacidad suficiente en sus instalaciones actuales.
En todo este cambio estructural tiene mucho que ver la propia evolución de la actividad logística, cada vez más volcada en las nuevas tecnologías y con un peso cada vez mayor sobre la estrategia empresarial a mayor escala.
En este sentido, los actores del sector juegan a escala global y en múltiples segmentos de actividad dentro de la cadena de suministro.
Los inquilinos ya no buscan únicamente espacio logístico, sino que necesian activos donde desarrollar una operativa cada vez más compleja y tecnificada, que ofrezca eficienca a largo plazo.
Al mismo tiempo, la inestable coyuntura geopolítica global obliga, desde el punto de vista de fabricantes y clientes de los operadores, a diversificar proveedores, los que obliga a tender cadenas de suminstro altamente complejas y de alcance disperso, con un foco especial en la agilidad y la capacidad de reacción.
Todo ello configura nuevas necesidades, una mayor versatilidad y necesidad de velocidad que se traslada también a lo que requiere el sector del ámbito inmologístico.
En cuanto a los mercados objetivo, se observa una clara diferencia entre inversores y usuarios.
Por un lado, el Reino Unido, España y Alemania encabezan las preferencias de los primeros, mientras que Francia, Alemania, Italia, los Países Bajos y España son los principales destinos para los usuarios.
Búsqueda de calidad y plazos
Estos últimos ya no buscan simplemente espacio, sino activos capaces de soportar operaciones más complejas y tecnificadas, así como de ofrecer eficiencia a largo plazo.
Esta tendencia está impulsando una continua búsqueda de calidad, en la que los edificios con la capacidad eléctrica adecuada, las correctas especificaciones técnicas y una buena conectividad serán los que mejor rendimiento registren.
Al tiempo, para inversores y promotores, la oportunidad reside en desarrollar activos que respondan a estos requisitos cada vez más precisos, en lugar de depender exclusivamente del impulso general del mercado.
Todo ello conduce a que los usuarios tarden más en tomar decisiones, pero continúan activos.
En paralelo, parece que la contratación sigue respaldada por factores estructurales como la resiliencia de las cadenas de suministro, el nearshoring y la necesidad de crear redes de distribución más eficientes.
Desconexión creciente
Además, el informe también pone de manifiesto una creciente desconexión entre las necesidades de los usuarios y la oferta futura.
Así pues, mientras que la demanda se concentra en edificios de gran tamaño y con especificaciones técnicas avanzadas, los promotores están orientando cada vez más su actividad hacia proyectos de tamaño medio (mid-box), reflejando las limitaciones existentes en materia de planeamiento, acceso a energía y costes de construcción.
De cara a los próximos años, el estudio concluye que la demanda seguirá mostrando solidez, aunque será cada vez más selectiva en sus decisiones de ocupación.
Como resultado, la capacidad de atraer usuarios dependerá en mayor medida de las características y prestaciones específicas de cada activo.
Tras varios años marcados por la prudencia y la optimización de las instalaciones existentes, los principales operadores logísticos europeos vuelven a plantearse la expansión de sus redes.
De acuerdo con el trabajo, más de la mitad de los mayores usuarios de almacenes prevé ampliar su huella logística durante los próximos tres años, una tendencia que no se observaba desde 2023.
Los operadores de paquetería, transporte urgente y proveedores logísticos lideran esta recuperación, seguidos por los retailers on-line.
Sin embargo, el contexto al que se enfrentan es cada vez más complejo.
La disponibilidad de ubicaciones estratégicas, la capacidad eléctrica necesaria para nuevas operaciones, la mano de obra especializada y el acceso a activos modernos y eficientes se están convirtiendo en factores críticos que pueden condicionar la ejecución de los planes de crecimiento.
En este contexto nuevo, uno de los principales retos identificados por CBRE es la diferencia entre la velocidad a la que evolucionan las condiciones de mercado y los tiempos necesarios para tomar decisiones inmobiliarias.
La revisión de una red logística, la selección de ubicaciones y la aprobación de nuevas inversiones pueden requerir entre 12 y 18 meses.
En ese tiempo, las condiciones de oferta, demanda o disponibilidad energética pueden haber cambiado significativamente, reduciendo las alternativas disponibles o incrementando los costes asociados a la operación.
Por ello, la flexibilidad se está convirtiendo en un elemento estratégico. Muchas compañías están incorporando contratos más adaptables, cláusulas de salida o combinando activos en propiedad y alquiler para responder con mayor agilidad a los cambios del mercado.
Además de la planificación de nuevas ubicaciones, las empresas deben analizar el estado de sus instalaciones actuales.
Riesgo de obsolescencia
El estudio revela que el 17% de la superficie logística actualmente ocupada en Europa corre riesgo de quedar obsoleta antes de 2030.
Se trata de activos que, aun siendo operativos, presentan limitaciones para incorporar automatización, cumplir con exigencias energéticas cada vez más estrictas o disponer de la capacidad eléctrica necesaria para soportar nuevas tecnologías y procesos.
Según el informe, cada año cerca de 12 millones de metros cuadrados de superficie logística requieren inversiones significativas o su sustitución, mientras que aproximadamente 68 millones de metros cuadrados todavía deberán ser objeto de actuación antes de 2030.
La decisión ya no consiste únicamente en determinar si es necesario actuar, sino en identificar la mejor estrategia para cada activo, algo que pasa por acometer mejoras, negociar actualizaciones con la propiedad, consolidar operaciones en ubicaciones más eficientes o plantear una reubicación antes de que las opciones disponibles en el mercado se reduzcan.
La disponibilidad eléctrica se ha convertido en uno de los cambios más relevantes en los criterios de selección de espacios logísticos. Mientras que hace apenas unos años era un aspecto secundario, hoy cerca de la mitad de los grandes usuarios de almacenes la sitúa entre sus principales prioridades.
Los análisis de costes obligan a incardinar las decisiones sobre activos logísticos en las estrategias globales de las cadenas de suministro.
La creciente automatización, los sistemas avanzados de preparación de pedidos, la electrificación de las flotas y el desarrollo de instalaciones con temperatura controlada están elevando significativamente las necesidades energéticas del sector.
En algunos mercados europeos ya existen restricciones relacionadas con la capacidad de la red eléctrica y largos plazos para nuevas conexiones o ampliaciones, lo que está condicionando tanto el desarrollo de nueva oferta como las decisiones de implantación de las empresas.
En este contexto, las compañías deben incorporar la disponibilidad de energía a sus análisis de localización desde las primeras fases del proceso, evaluando no solo las necesidades actuales, sino también las previstas para los próximos cinco años.
Pese a los retos sobre la mesa, el mercado continúa ofreciendo condiciones favorables para las empresas.
Según el informe, los propietarios siguen mostrando capacidad de negociación en numerosos mercados europeos y continúan disponibles incentivos como períodos de carencia o contribuciones a inversiones de mejora e innovación.
Inmuebles y cadena de suministro
Además, los costes inmobiliarios representan actualmente entre el 8% y el 9% de los costes operativos totales de una instalación logística, mientras que el transporte de entrada y salida puede concentrar entre el 40% y el 70% del gasto operativo.
Esto refuerza la importancia de integrar las decisiones inmobiliarias dentro de la estrategia global de la cadena de suministro.
No obstante, este escenario podría cambiar a medio plazo. La construcción de nuevos activos logísticos en Europa se ha reducido a menos de la mitad de los niveles registrados en 2022, mientras que la demanda vuelve a crecer de forma gradual. La combinación de menor oferta futura y recuperación de la actividad podría provocar un endurecimiento de las condiciones de mercado durante los próximos años.
Las previsiones de CBRE indican que el equilibrio actual, favorable para las empresas usuarias de espacio logístico, podría mantenerse durante 2026 y 2027, antes de desplazarse progresivamente hacia los propietarios a partir de 2028.