El mercado inmologístico de Valencia mantiene un elevado ritmo de actividad y ha alcanzado en los nueve primeros meses de 2026 un nuevo máximo anual de contratación, pese a que todavía queda por contabilizar el último trimestre del ejercicio.
Según el estudio correspondiente al tercer trimestre elaborado por Triangle Real Estate Management, entre enero y septiembre se han contratado 422.559 m² de superficie logística, frente a los 359.571 m² registrados durante todo 2025. El volumen supera igualmente los anteriores máximos de la serie, los 355.625 m² de 2022 y los 321.473 m² de 2023.
El dinamismo se ha acelerado especialmente durante el verano. Solo entre julio y septiembre se han cerrado operaciones sobre 205.253 m², un 94,45% más que el volumen acumulado al término del primer semestre y equivalente al 48,57% de toda la contratación registrada en lo que va de año.
El tercer trimestre aporta 205.253 m² de contratación, prácticamente tanto como todo el primer semestre.
Por zonas, el Eje Central continúa liderando el mercado, con 148.186 m² contratados hasta septiembre y el 35% del total, seguido del Eje Norte, con 107.359 m² y un 25%. La Pista de Ademuz suma 83.246 m² y el Eje Sur otros 83.767 m².
Grandes operaciones y absorción de nueva superficie
Entre las operaciones del tercer trimestre sobresalen 50.169 m² en Loriguilla, además de otros 29.853 m² y un prealquiler de 16.004 m² en este mismo municipio. También destacan 33.296 m² en La Pobla de Vallbona, 25.765 m² en Moncada y 25.284 m² en Bétera. En total, el trimestre contabiliza nueve operaciones por 205.253 m².
Además, el estudio refleja que la demanda está absorbiendo buena parte de la nueva superficie incorporada al mercado. La tasa de disponibilidad ha descendido desde el 6,36% del segundo trimestre hasta el 3,41%, con unos 154.732 m² disponibles. De ellos, 118.154 m², aproximadamente tres cuartas partes del total, se localizan en el Eje Central.
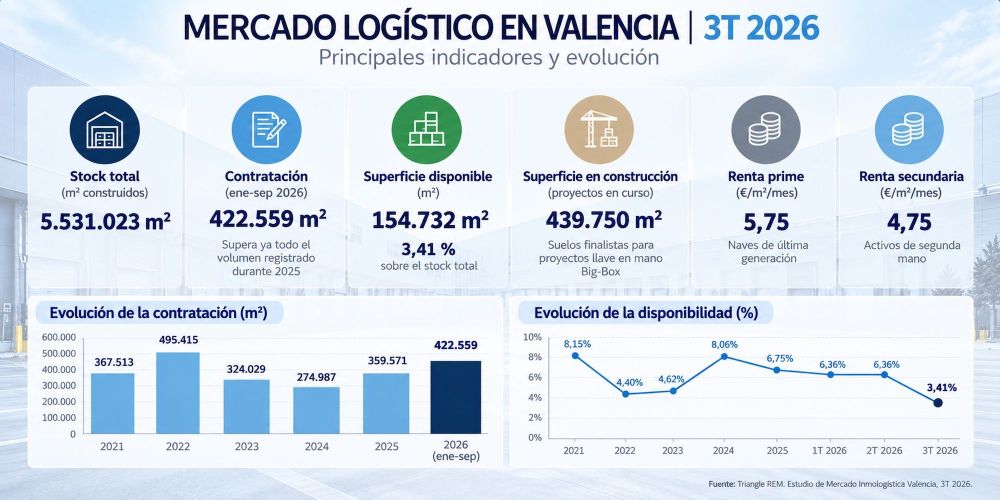
Esta evolución se produce pese a la incorporación durante el trimestre de dos nuevos proyectos, con 25.472 m² en Loriguilla y 14.000 m² en Sagunto. De cara a los próximos meses podrían sumarse a la oferta otros 129.499 m² de desarrollos especulativos, principalmente en los ejes Norte y Sur.
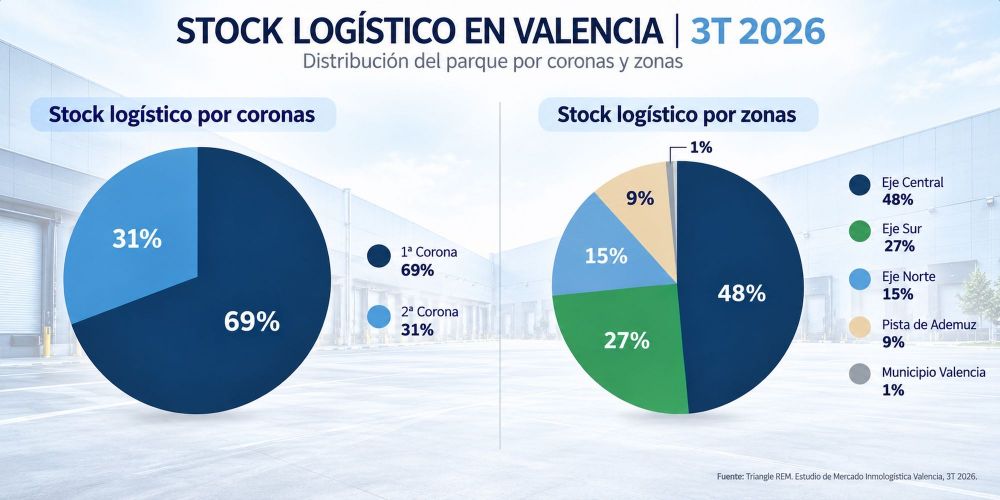
El parque logístico valenciano alcanza actualmente los 5,53 millones de metros cuadrados, de los que el 69% se concentra en la primera corona. El Eje Central, considerado el corredor logístico prime de Valencia y articulado principalmente en torno a Riba-roja, Loriguilla y Cheste, representa por sí solo el 48% del stock, mientras Eje Central y Eje Sur suman conjuntamente el 75%.
Más de 760.000 m² en construcción
La actividad promotora sigue siendo significativa. A cierre de septiembre existen 763.083 m² en construcción, repartidos entre 353.746 m² de autopromoción, 224.976 m² de proyectos llave en mano, 149.808 m² desarrollados a riesgo y 34.553 m² en régimen de prealquiler.
A esta superficie se añaden 439.750 m² sobre suelo finalista ofertados para 17 proyectos llave en mano, con plazos estimados de entrega de nueve a doce meses desde su contratación. El Eje Sur concentra el 35% de esta oferta y el Central otro 31%.
Valencia cuenta con 763.083 m² de superficie logística en construcción, aunque el desarrollo futuro será más selectivo.
Triangle contabiliza, además, otros 186.710 m² de grandes plataformas sobre suelo todavía en gestión urbanística: 124.549 m² en Aldaia y 62.161 m² en Quart de Poblet, ambos en el Eje Central y con finalización de la urbanización prevista para el cuarto trimestre de 2027.
El estudio también analiza específicamente la logística a temperatura controlada. Valencia dispone de unos 243.139 m² de stock logístico frigorífico, sin cambios significativos durante el tercer trimestre. A ellos se sumará una plataforma frigorífica de 25.669 m² que se desarrolla en la ZAL del Puerto de Valencia y cuya terminación está prevista para finales de año.
Las rentas se mantienen en niveles elevados
La renta prime se sitúa en 5,75 euros/m²/mes, ligeramente por debajo de los 5,80 euros de 2025, aunque existen precios de salida puntuales de hasta 5,95 euros para activos de nueva construcción y mejor posicionados.
El comportamiento del trimestre confirma la diferencia entre el producto moderno y el resto del parque. Seis de las ocho operaciones de las que Triangle dispone de información sobre rentas se han cerrado por encima de cinco euros/m²/mes. Por ejes, los máximos de mercado alcanzan 5,85 euros en el Central, 5,80 euros en el Sur, 5,65 euros en Pista de Ademuz y 5,35 euros en el Norte.
Para los próximos meses, Triangle prevé todavía nuevas incorporaciones de desarrollos a riesgo, pero anticipa posteriormente un crecimiento más selectivo del stock, con mayor protagonismo de proyectos llave en mano vinculados a la existencia previa de un comprador o arrendatario. La combinación de récord de contratación y reducción de la disponibilidad apunta, según el estudio, a una buena capacidad de absorción del mercado valenciano.