La automatización de los procesos logísticos se ha consolidado como una de las principales prioridades de las empresas, aunque la evolución hacia cadenas de suministro verdaderamente autónomas todavía se encuentra en una fase inicial. El sector ha avanzado en la digitalización de operaciones y en la incorporación de soluciones robotizadas, pero sigue afrontando importantes dificultades para conectar los distintos sistemas y aprovechar todo el potencial de los datos y la inteligencia artificial.
Esta es una de las principales conclusiones del estudio sobre automatización y robótica en la cadena de suministro, elaborado por el Centro Español de Logística (CEL) y NTT Data, que analiza la situación actual del sector, el grado de implantación de las distintas tecnologías y las capacidades necesarias para evolucionar hacia modelos operativos más inteligentes, integrados y sostenibles en el horizonte de 2030.
El trabajo combina los resultados de una encuesta a empresas de diferentes sectores con las aportaciones cualitativas de profesionales que han participado en un grupo de trabajo. El 41,4% de las organizaciones consultadas pertenece al transporte y la logística, el 17,2% al comercio y el comercio electrónico y el 13,8% a los sectores sanitario y farmacéutico.
La muestra tiene un peso significativo de empresas medianas y grandes, ya que el 56% cuenta con más de 250 trabajadores y el 59,3% supera los 50 millones de euros de facturación anual.
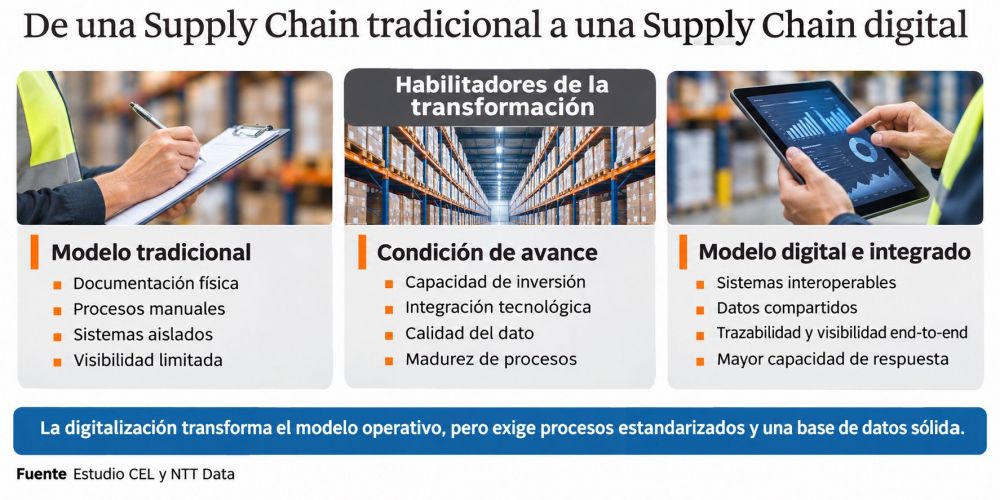
Los resultados reflejan una situación de avance desigual. El 51,9% de las organizaciones se sitúa en un nivel intermedio de madurez en automatización, mientras que el 25,9% declara un nivel avanzado y únicamente el 3,7% ha alcanzado un estadio transformacional o autónomo.
El estudio pone de manifiesto que automatizar procesos aislados no equivale a disponer de una cadena de suministro autónoma. El verdadero salto consiste en conectar las diferentes automatizaciones, compartir información y coordinar las decisiones entre todos los participantes en las operaciones logísticas.
De la automatización a la inteligencia predictiva
La evolución hacia una cadena de suministro autónoma se estructura en cuatro capacidades complementarias: automatizar, anticipar, coordinar y orquestar.
En el primer nivel, las empresas concentran sus esfuerzos en la automatización de procesos administrativos repetitivos, especialmente aquellos basados en reglas y procedimientos estandarizados.
Entre las aplicaciones más extendidas destacan la elaboración de informes y cuadros de mando, presente en el 85% de las organizaciones, la gestión de pedidos, con un 67%, y la gestión de facturas, con un 59%. En cambio, los sistemas de atención automatizada a proveedores y clientes alcanzan el 37%, mientras que la automatización de contratos se sitúa en el 19%.
El segundo nivel corresponde a la utilización de la inteligencia artificial para anticipar acontecimientos, simular escenarios y mejorar la toma de decisiones.
El 92,6% de las empresas considera prioritaria la inteligencia artificial predictiva, pero solo el 11,1% desarrolla iniciativas de IA agéntica.
En este ámbito, el dato más destacado es que el 92,6% de las empresas considera la IA predictiva una capacidad relevante para incorporar a sus operaciones, especialmente por su potencial para anticipar la demanda y mejorar la planificación.
Entre los principales casos de uso identificados sobresale la predicción de la demanda, señalada por el 93% de los participantes, seguida de la simulación de escenarios, con el 70%, y de la planificación de la producción y el mantenimiento inteligente, ambos con el 48%.
La incorporación de estas herramientas permitiría evolucionar desde modelos de gestión fundamentalmente reactivos hacia otros capaces de anticipar desviaciones, evaluar alternativas y recomendar actuaciones.
Sin embargo, su aplicación efectiva requiere disponer de información fiable, procesos suficientemente maduros y sistemas capaces de intercambiar datos.
Sistemas multiagente y supervisión humana
El tercer nivel de evolución se centra en la coordinación de decisiones mediante sistemas multiagente basados en inteligencia artificial.
Estas soluciones permiten que diferentes agentes especializados en tareas como la gestión de inventarios, la previsión de demanda o la planificación del transporte intercambien información y coordinen sus actuaciones.
El objetivo no es que cada sistema optimice exclusivamente su propia actividad, sino que las decisiones respondan a las necesidades del conjunto de la cadena de suministro, reduciendo los costes globales y mejorando el aprovechamiento de los recursos.
No obstante, el estudio advierte de que estas tecnologías todavía presentan un grado de implantación reducido. Solo el 11,1% de las organizaciones cuenta con proyectos piloto o iniciativas de inteligencia artificial agéntica, lo que evidencia la distancia existente entre el interés que despiertan estas capacidades y su aplicación real.
Además, las empresas mantienen importantes reservas frente a la posibilidad de delegar completamente las decisiones operativas en sistemas inteligentes.
El 48,1% considera que el modelo más adecuado es aquel en el que la tecnología ofrece recomendaciones automáticas sometidas a validación humana. Otro 22,2% apuesta por una ejecución parcialmente automatizada, mientras que únicamente el 3,7% considera apropiada una ejecución totalmente autónoma.
Esta preferencia por mantener a las personas dentro del proceso de decisión responde a cuestiones relacionadas con la fiabilidad de los sistemas, la trazabilidad de las decisiones y la calidad de la información utilizada.
Por ello, el escenario más realista a medio plazo es una automatización progresiva en la que las herramientas tecnológicas asuman funciones de análisis, predicción y ejecución de determinadas tareas, mientras que los profesionales mantengan la supervisión de las decisiones críticas y la gestión de excepciones.
De las torres de control a la coordinación integral
El último nivel de madurez contempla la transformación de las actuales torres de control logístico en plataformas capaces de coordinar las operaciones de toda la cadena de suministro.
Mientras que las soluciones convencionales se centran en proporcionar visibilidad mediante indicadores, alertas e información sobre incidencias, los modelos evolucionados incorporarán capacidades para integrar datos, identificar patrones, simular alternativas y recomendar o ejecutar actuaciones. Una evolución que exige superar la fragmentación tecnológica que todavía caracteriza a numerosas organizaciones.
De hecho, el 81,5% de las empresas identifica la integración de datos de extremo a extremo como una de las capacidades fundamentales para avanzar hacia modelos operativos más inteligentes.
El 81,5% de las empresas considera prioritaria la integración de datos para avanzar hacia modelos logísticos más inteligentes y coordinados.
Otras prioridades son la analítica avanzada y la inteligencia artificial, señaladas por el 74,1%, así como la automatización de decisiones y la orquestación entre sistemas, ambas con un 51,9%.
El reto consiste en pasar de disponer de información sobre lo que está ocurriendo a utilizarla para decidir cómo responder ante cambios en la demanda, incidencias de transporte o alteraciones en la disponibilidad de recursos.
La última milla mantiene una automatización limitada
El estudio también analiza la evolución de la automatización en el transporte y la distribución, donde identifica una considerable distancia entre las expectativas tecnológicas y su implantación real.
Únicamente el 14,8% de las empresas declara tener automatizadas sus operaciones de última milla, pese a reconocer el potencial de estas tecnologías para mejorar la eficiencia y la calidad del servicio.
Entre los principales objetivos de la automatización destacan la reducción de los tiempos de entrega y de los costes operativos, ambos señalados por el 75% de los participantes. La mejora de la experiencia del cliente y el aumento de la capacidad de reparto aparecen en el 50% de las respuestas.
En cuanto a las soluciones disponibles, el informe distingue entre tecnologías relativamente consolidadas, como las taquillas inteligentes de entrega, y otras con menor grado de madurez, como los robots de reparto, los vehículos autónomos y los drones.
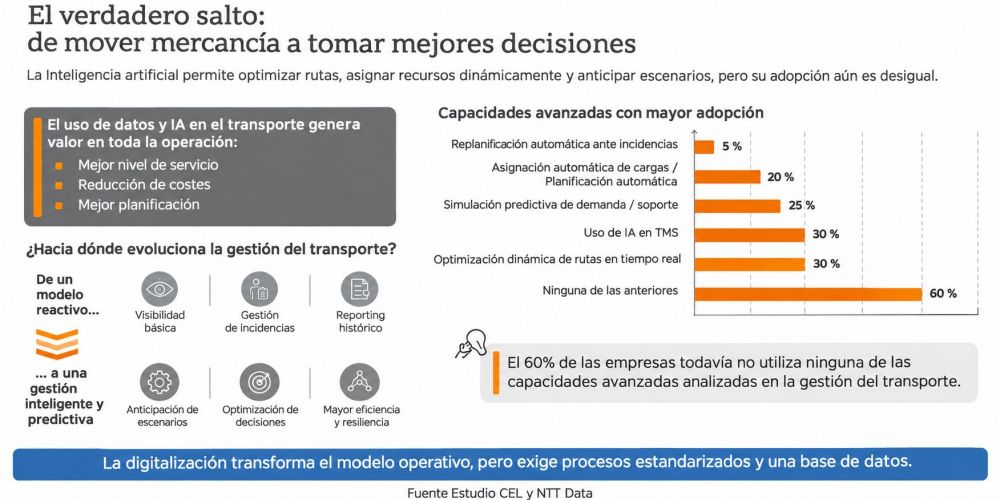
Sin embargo, la transformación del transporte no dependerá exclusivamente de incorporar nuevas tecnologías de reparto, sino de mejorar la capacidad de planificación y decisión mediante la utilización de datos e inteligencia artificial.
El 60% de las empresas aún no utiliza herramientas avanzadas de inteligencia artificial para optimizar la gestión del transporte.
En este terreno, el 60% de las organizaciones reconoce que todavía no utiliza ninguna de las capacidades avanzadas analizadas para la gestión del transporte.
La optimización dinámica de rutas en tiempo real y la utilización de inteligencia artificial en los sistemas de gestión del transporte, TMS, alcanzan una implantación del 30%, mientras que la simulación predictiva de la demanda se sitúa en el 25%.
Más reducida resulta la adopción de herramientas de asignación automática de cargas y planificación, con un 20%, y de replanificación automática ante incidencias, presente únicamente en el 5% de las empresas.
Estos resultados confirman que el principal desafío no consiste únicamente en automatizar el movimiento de mercancías, sino en desarrollar sistemas capaces de tomar mejores decisiones a lo largo de toda la operación.
El almacén evoluciona hacia un nodo inteligente
En el ámbito intralogístico, las empresas presentan un mayor grado de madurez tecnológica, aunque también persisten importantes diferencias entre las soluciones más consolidadas y aquellas que incorporan capacidades avanzadas de inteligencia artificial.
El 55,6% de las empresas identifica la automatización física de almacenes y centros logísticos como una de sus prioridades para los próximos años, mientras que el 66,7% señala la automatización cognitiva y el uso de la inteligencia artificial en planificación y gestión.
La evolución prevista apunta hacia instalaciones capaces de integrar personas, equipos automatizados, robots y sistemas informáticos para coordinar sus operaciones en tiempo real.
La automatización de almacenes gana terreno, pero las empresas priorizan tecnologías maduras y con un retorno de inversión demostrable.
Entre las tecnologías analizadas destacan los sistemas de almacenamiento y recuperación automatizados, AS/RS, los clasificadores inteligentes, las soluciones de intercambio directo de mercancías y los centros de preparación de pedidos de proximidad.
El estudio subraya que no existe una única solución tecnológica adecuada para todos los almacenes, ya que su elección depende de factores como el volumen de actividad, la variabilidad de los pedidos, las características de los productos y los requisitos operativos.
En este contexto adquieren especial relevancia los sistemas de ejecución de almacén, WES, y las soluciones inteligentes de gestión, iWMS, que permiten coordinar los recursos y las automatizaciones disponibles.
Estas plataformas actúan como una capa intermedia entre los sistemas tradicionales de gestión de almacenes y los equipos físicos, estableciendo prioridades, asignando recursos y adaptando la ejecución a las necesidades de cada momento.
En cuanto a las tecnologías de robotización actualmente utilizadas, los sistemas de mercancía a persona, goods-to-person, son los más extendidos, con una implantación del 61,5% entre las organizaciones robotizadas.
Los vehículos de guiado automático, AGV, alcanzan el 38,5%, mientras que los brazos robóticos industriales están presentes en el 30,8% y los robots móviles autónomos, AMR, en el 23,1%.
Por el contrario, solo el 7,7% utiliza robots de preparación de pedidos con visión artificial, una tecnología que presenta un importante potencial, pero también mayores dificultades asociadas a la complejidad de la manipulación.
El informe concluye que el siguiente salto de la intralogística no depende tanto de incorporar más robots como de coordinar mejor los sistemas y seleccionar las tecnologías más adecuadas para las características de cada operación.
Cinco conclusiones sobre la situación actual
A partir de los resultados cuantitativos y de las aportaciones de los profesionales participantes, el CEL y NTT Data identifican cinco grandes conclusiones que permiten establecer el punto de partida del sector.
La primera es que la automatización ya forma parte de la agenda estratégica de las empresas, aunque su implantación continúa siendo desigual y predominan las soluciones independientes frente a los modelos plenamente integrados.
La segunda conclusión apunta a la inteligencia artificial como principal motor de la próxima transformación. Sin embargo, el elevado interés por sus capacidades predictivas contrasta con la escasa implantación de aplicaciones avanzadas y sistemas agénticos.
En tercer lugar, el informe destaca que la autonomía operativa deberá avanzar manteniendo a las personas en el centro de las decisiones. La supervisión humana continuará siendo fundamental para validar recomendaciones, resolver situaciones excepcionales y garantizar el control de las operaciones críticas.
La cuarta conclusión refleja la preferencia empresarial por tecnologías maduras y con un retorno de inversión demostrable, frente a soluciones más disruptivas cuya viabilidad técnica, económica o regulatoria todavía presenta incertidumbres.
Por último, el estudio identifica la integración como el principal desafío pendiente. El objetivo ya no consiste únicamente en automatizar nuevas funciones, sino en conectar las existentes y avanzar hacia una visión integral de extremo a extremo de la cadena de suministro.
Las conclusiones cualitativas de los grupos de trabajo insisten, además, en la necesidad de definir previamente qué procesos conviene automatizar, qué problemas se pretende resolver y cómo deben organizarse los datos y las responsabilidades.
La incorporación de inteligencia artificial sin una estrategia operativa suficientemente definida puede dar lugar a nuevas soluciones aisladas, sin generar mejoras relevantes en el funcionamiento global de las organizaciones.
Diez pasos hacia una cadena de suministro inteligente y sostenible
El estudio plantea una hoja de ruta para avanzar hacia una cadena de suministro más inteligente, adaptable y sostenible, basada en diez actuaciones que deben desarrollarse progresivamente y de acuerdo con la madurez de cada organización.
- Automatizar con propósito. Identificar procesos en los que la tecnología pueda aportar mejoras concretas de productividad, eficiencia, calidad o servicio, evitando automatizaciones sin un objetivo operativo definido.
- Adaptar las soluciones a cada operación. Seleccionar las tecnologías en función de las características de los procesos, los volúmenes de actividad, la variabilidad de la demanda y las necesidades reales de cada empresa.
- Optimizar antes de automatizar. Revisar, simplificar y estandarizar los procedimientos para evitar trasladar ineficiencias existentes a nuevos sistemas tecnológicos.
- Construir una base de datos fiable e integrada. Garantizar la calidad, disponibilidad, estandarización e interoperabilidad de la información que alimentará los sistemas de análisis y decisión.
- Priorizar casos de uso escalables. Concentrar los esfuerzos en aplicaciones que permitan acreditar resultados y puedan extenderse posteriormente a otras operaciones y áreas de actividad.
- Avanzar hacia modelos liberados de procesos manuales. Reducir las tareas repetitivas y favorecer una mayor automatización de actividades estandarizadas, liberando recursos para funciones de mayor valor añadido.
- Incorporar inteligencia artificial progresiva y supervisada. Introducir capacidades predictivas, de recomendación y decisión conforme aumenten la madurez tecnológica y la confianza en los sistemas, manteniendo la intervención humana cuando resulte necesaria.
- Integrar los sistemas de extremo a extremo. Superar las automatizaciones aisladas mediante plataformas capaces de compartir información y coordinar decisiones entre almacenes, transporte, proveedores y clientes.
- Preparar a las personas y desarrollar capacidades. Impulsar la formación, la adaptación organizativa y la gestión del cambio para que los profesionales puedan trabajar con herramientas cada vez más inteligentes.
- Alinear la transformación con la estrategia y la sostenibilidad. Vincular las inversiones tecnológicas con los objetivos generales del negocio, incorporando criterios de eficiencia energética, reducción de emisiones y utilización responsable de los recursos.
Una cadena de suministro más inteligente en 2030
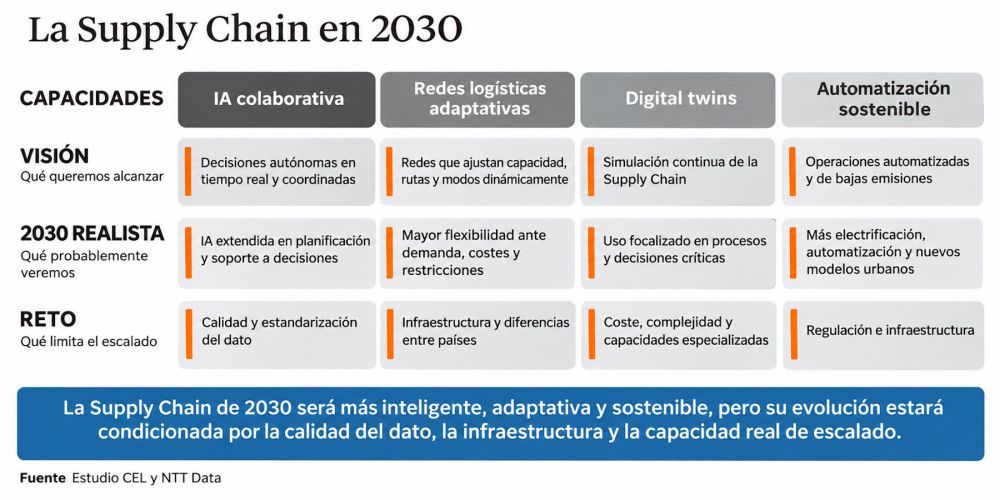
La visión planteada por el CEL y NTT Data para 2030 contempla una cadena de suministro caracterizada por cuatro capacidades:
- inteligencia artificial colaborativa
- redes logísticas adaptativas
- gemelos digitales y
- automatización sostenible
En este escenario, los sistemas inteligentes podrán intercambiar información para coordinar decisiones, mientras que las redes logísticas tendrán una mayor capacidad para modificar rutas, modos de transporte y recursos disponibles en función de la evolución de la demanda.
Los gemelos digitales permitirán simular diferentes escenarios operativos y analizar sus consecuencias antes de adoptar decisiones, al tiempo que la automatización y la electrificación contribuirán a reducir el impacto ambiental de las operaciones.
No obstante, el informe diferencia entre esta visión de futuro y las posibilidades reales de implantación de estas tecnologías antes de 2030.
En el horizonte más próximo, prevé una extensión de la inteligencia artificial aplicada a la planificación y al apoyo a las decisiones, una mayor flexibilidad de las redes logísticas y una utilización selectiva de los gemelos digitales en procesos críticos.
También anticipa avances en electrificación, automatización y nuevos modelos de distribución urbana, aunque condicionados por las infraestructuras disponibles, los requisitos regulatorios y las diferencias de madurez entre organizaciones y países.
La integración de datos, la coordinación de sistemas y la supervisión humana serán determinantes para avanzar hacia una cadena de suministro inteligente y sostenible.
La calidad y estandarización de los datos, la capacidad de inversión y la disponibilidad de profesionales especializados seguirán siendo factores determinantes para extender estas tecnologías.
En definitiva, el estudio sitúa el verdadero desafío de los próximos años en la evolución desde operaciones digitalizadas y automatizadas de forma independiente hacia sistemas capaces de compartir información, anticipar necesidades y coordinar decisiones.
El objetivo no será alcanzar una autonomía tecnológica absoluta, sino desarrollar cadenas de suministro más inteligentes, flexibles, resilientes y sostenibles, en las que la automatización y la inteligencia artificial generen valor y permitan a las personas concentrarse en las decisiones que requieren criterio y capacidad de respuesta.